Виды ипотечного страхования: что обязательно, а что нет

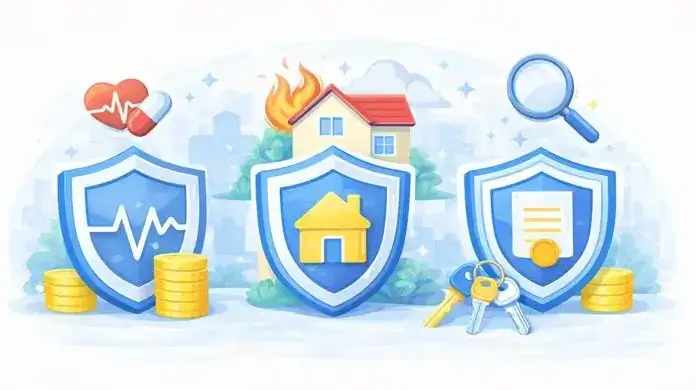
Банки часто предлагают «комплексное страхование», но на самом деле это три разных полиса. Мы объясним, что входит в каждый из них, какой полис обязателен по закону, а на каком можно сэкономить.
1. Страхование недвижимости (Имущество)
Это единственный обязательный вид. Вы не можете от него отказаться, пока ипотека не выплачена. Полис защищает «стены и перекрытия» квартиры или конструктив дома.
Что входит в покрытие (риски):
- Пожар, взрыв газа;
- Залив соседями или прорыв труб;
- Стихийные бедствия (ураган, землетрясение);
- Падение летательных аппаратов, наезд транспортных средств.
2. Страхование жизни и здоровья
Защищает банк от риска, что заемщик не сможет платить кредит из-за трагедии. Формально — добровольно. Фактически — почти всегда выгоднее оформить.
Что входит в покрытие:
- Смерть заемщика (по любой причине, кроме исключений);
- Инвалидность I и II группы (потеря трудоспособности);
- Иногда: временная нетрудоспособность (больничный), но это редкость.
Если вы откажетесь от этого полиса, банк не откажет в ипотеке, но повысит ставку на 1–2%. Посчитайте: страховка обычно стоит 0.3-0.5% от долга, а переплата банку составит 1%. Вывод очевиден.
3. Титульное страхование
Защищает от риска утраты права собственности. Актуально, если сделку купли-продажи признают незаконной через суд (например, объявились скрытые наследники).
- Для новостроек: Не нужно (у квартиры нет истории).
- Для вторички: Банки часто требуют оформить этот полис на первые 3 года (срок исковой давности).
Итого: что обязательно, а что нет
| Вид полиса | Статус | Последствия отказа |
|---|---|---|
| Недвижимость | 🔴 Строго обязательно | Штрафы банка, требование вернуть кредит досрочно |
| Жизнь | 🟡 Добровольно-принудительно | Повышение ставки по ипотеке (+1%) |
| Титул | 🟢 По требованию банка | Зависит от банка (часто не требуется для новостроек) |
Частые вопросы
Какое страхование строго обязательно?
Можно ли не страховать жизнь?
Что такое титульное страхование?

Полезные материалы